Funding Rate
หัวใจของตลาดอนุพันธ์ Perpetual Futures กลไกปรับสมดุลราคา และอินดิเคเตอร์ทำนายการล้างพอร์ต (Liquidation Squeeze)
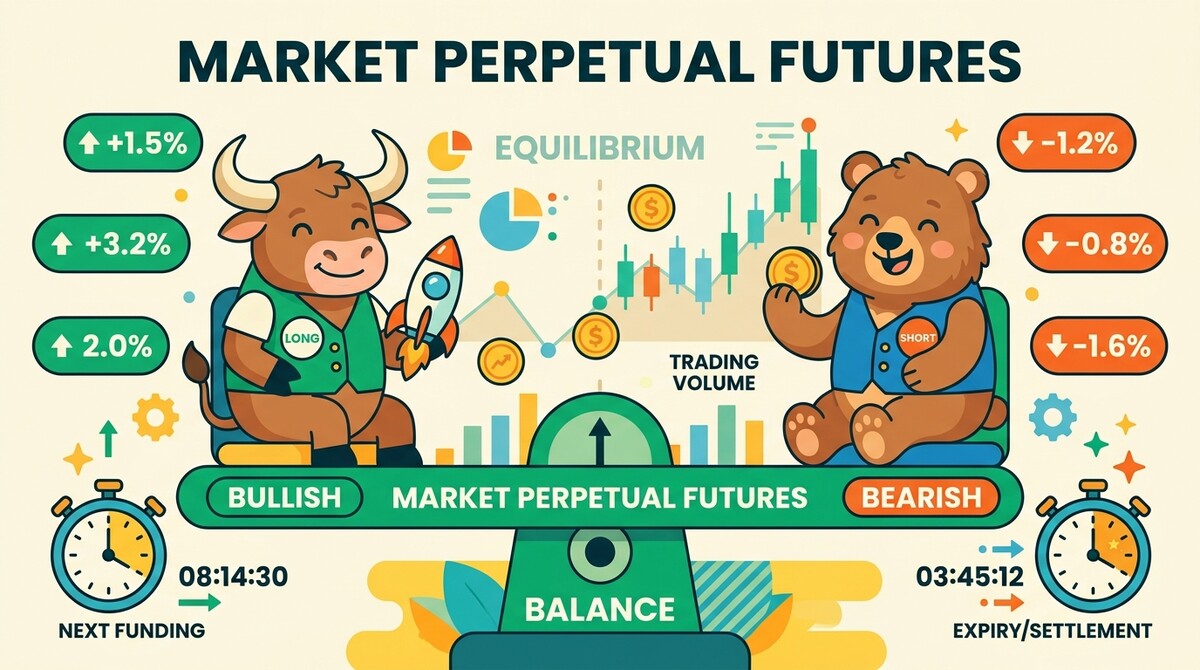
ในตลาดคริปโต สัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุ (Perpetual Futures) มีปริมาณการซื้อขายสูงกว่าตลาดซื้อขายจริง (Spot) ถึง 3-5 เท่า แต่สัญญาที่ไม่มีวันส่งมอบสินค้าจริง จะสามารถรักษาให้ราคาใกล้เคียงกับราคาเหรียญจริงได้อย่างไร? คำตอบคือ Funding Rate กลไกอัจฉริยะที่บีบให้ฝั่งที่มั่นใจเกินไปต้องจ่ายเงินให้กับฝั่งตรงข้ามทุกๆ 8 ชั่วโมง
3 ข้อสรุปที่ควรรู้เกี่ยวกับ Funding Rate
อัตราดอกเบี้ยถ่วงดุลสัญญาซื้อขายล่วงหน้า (Perpetual Futures) · คัดเฉพาะแก่นสำคัญที่เข้าใจง่ายและใช้งานได้จริง
กลไกถ่วงดุลราคา Futures ให้เกาะติดราคา Spot
เป็นค่าธรรมเนียมที่ผู้เทรดฝั่ง Long และ Short จ่ายสลับกันโดยตรงทุกๆ 8 ชั่วโมงในสัญญา Perpetual Futures
ค่าเป็นบวกสูง (+) แปลว่าฝั่ง Long ร้อนแรงเกินไป
สะท้อนว่าตลาดใช้เลเวอเรจฝั่งซื้อหนาแน่น เสี่ยงต่อการเกิด Long Squeeze หากราคาทุบลงกะทันหัน
ค่าติดลบ (-) แปลว่าตลาดกลัวและแห่เปิด Short
ฝั่ง Short ต้องจ่ายเงินให้ฝั่ง Long หากมีแรงซื้อตลาด Spot สวนกลับมักเกิดปรากฏการณ์ Short Squeeze พุ่งแรง
หากราคา Bitcoin ปรับตัวขึ้นต่อเนื่องแต่ Funding Rate ยังคงต่ำใกล้ 0.01% แปลว่าเป็นการขึ้นด้วยแรงซื้อเหรียญจริง (Spot-driven) ไม่ใช่การเก็งกำไรด้วยเลเวอเรจ
ทำไมตลาดคริปโตจึงต้องมี Funding Rate?
ในตลาดการเงินดั้งเดิม สัญญาซื้อขายล่วงหน้า (Futures) เช่น สัญญาทองคำหรือดัชนีหุ้น จะมี "วันหมดอายุ" เสมอ เมื่อถึงวันหมดอายุ ราคาสัญญาล่วงหน้าจะวิ่งมาบรรจบกับราคาสินค้าจริง (Spot) โดยอัตโนมัติ แต่ในตลาดคริปโต สัญญาที่ได้รับความนิยมสูงสุดคือ "Perpetual Futures" ซึ่งเป็นสัญญาที่ไม่มีวันหมดอายุ ทำให้เทรดเดอร์สามารถถือสถานะได้ยาวนานเท่าที่ต้องการ
เมื่อสัญญาไม่มีวันหมดอายุ จึงต้องมีกลไกคอยดึงไม่ให้ราคา Perpetual Futures ฉีกห่างจากราคาตลาด Spot มากเกินไป กลไกนั้นคือ "Funding Rate" โดยกำหนดให้ทุกๆ 8 ชั่วโมง (เช่น เวลา 07:00, 15:00 และ 23:00 น. ตามเวลาไทย) ฝั่งที่เปิดสถานะหนาแน่นกว่าจะต้องจ่ายเงินชดเชยให้แก่ฝั่งตรงข้ามโดยตรง
วิธีใช้ Funding Rate จับจังหวะตลาดร้อนแรงเกินไปและจุดกลับตัว
Funding Rate เปรียบเสมือน "ปรอทวัดความโลภและความกลัวของนักเก็งกำไรที่ใช้เลเวอเรจ" หากในช่วงที่ราคา Bitcoin พุ่งขึ้นแรง ค่า Funding Rate พุ่งทะลุ +0.05% ถึง +0.10% ต่อ 8 ชั่วโมง แสดงว่านักเก็งกำไรรายย่อยกำลังกู้เงินมาเปิดสถานะ Long อย่างหนักจนตลาดเอียงข้างเดียว สภาวะเช่นนี้มีความเปราะบางสูงมาก หากราคาย่อตัวลงเพียงเล็กน้อยจะเกิดการบังคับล้างพอร์ตฝั่ง Long ต่อเนื่องเป็นลูกโซ่ (Long Liquidation Cascade)
ในทางกลับกัน หากหลังตลาดปรับฐานลงแรงแล้วค่า Funding Rate พลิกเป็นติดลบต่อเนื่อง (เช่น -0.02% ถึง -0.05%) ทั้งที่ราคาตลาด Spot เริ่มยืนได้และไม่ทำจุดต่ำสุดใหม่ แสดงว่านักเทรดรายย่อยแห่เปิด Short ตามหลังข่าวร้ายมากเกินไป ซึ่งมักเป็นจุดเริ่มต้นของการดีดตัวกลับอย่างรุนแรง (Short Squeeze)
กลยุทธ์เก็บดอกเบี้ยแบบไร้ความเสี่ยงทิศทาง (Funding Rate Arbitrage)
นอกจากใช้ดูทิศทางตลาดแล้ว สถาบันการเงินและกองทุนเชิงปริมาณยังใช้ Funding Rate ในการสร้างกระแสเงินสดแบบเป็นกลางต่อตลาด (Delta-Neutral) ด้วยการแบ่งเงินครึ่งหนึ่งซื้อเหรียญจริงในตลาด Spot (เช่น ซื้อ 1 BTC) และนำอีกครึ่งหนึ่งไปเปิดสถานะ Short 1 BTC ในตลาด Perpetual Futures ด้วยเลเวอเรจ 1x
ไม่ว่าราคา Bitcoin จะขึ้นหรือลง กำไรขาดทุนของทั้งสองขาจะหักล้างกันพอดีเป็นศูนย์ แต่พอร์ตจะได้รับเงินค่า Funding Rate จากฝั่ง Long เข้ากระเป๋าทุกๆ 8 ชั่วโมง คิดเป็นผลตอบแทนเฉลี่ย 10%–25% ต่อปีในช่วงตลาดขาขึ้น
โครงสร้างการคำนวณ: Premium Index และ Interest Rate Component
สูตรการคำนวณ Funding Rate ของกระดานเทรดมาตรฐานประกอบด้วย 2 ส่วนหลัก ได้แก่ (1) Interest Rate Component ซึ่งเป็นอัตราดอกเบี้ยพื้นฐานระหว่างสกุลเงินอ้างอิง และ (2) Premium Index ซึ่งวัดจากส่วนต่างของราคาซื้อขายบนสัญญา Futures (Mark Price) เทียบกับราคาเฉลี่ยถ่วงน้ำหนักของตลาดจริง (Index Price)
เมื่อส่วนต่างราคาฉีกกว้างขึ้น กลไก Clamp Function จะค่อยๆ ปรับเพิ่มค่า Funding Rate ขึ้นตามอัตราเร่ง เพื่อเพิ่มภาระต้นทุนแก่ฝั่งที่ดันราคา จนกระทั่งมีเทรดเดอร์เข้ามาทำอาร์บิทราจเพื่อปิดช่องว่างราคานั้นให้กลับมาเท่ากัน
ตารางแปลความหมายระดับค่า Funding Rate (ต่อรอบ 8 ชั่วโมง)
| ระดับค่า Funding Rate (8H) | อารมณ์ของตลาดอนุพันธ์ | ความเสี่ยงการถูกล้างพอร์ต | กลยุทธ์ที่เหมาะสม |
|---|---|---|---|
| ติดลบ (< 0.0000%) | มองลงสุดโต่ง (แห่เปิด Short) | เสี่ยงเกิด Short Squeeze ดีดขึ้นแรง | ทยอยสะสมในตลาด Spot ห้ามไล่เปิด Short ท้ายตลาด |
| +0.0050% ถึง +0.0150% | สมดุลขาขึ้นปกติ (Healthy) | ความเสี่ยงเลเวอเรจอยู่ในเกณฑ์ต่ำ | ถือครองตามแนวโน้มหลักได้อย่างปลอดภัย |
| สูงกว่า +0.0500% | เก็งกำไรฝั่ง Long ร้อนแรงเกินไป | เสี่ยงเกิด Long Squeeze ทุบราคาลงมาล้างพอร์ต | งดเปิด Long ด้วยเลเวอเรจสูง หรือทำ Delta-Neutral กินดอกเบี้ย |
| พุ่งแตะ +0.1000%+ | ภาวะคลั่งไคล้สุดขีด (Extreme Euphoria) | ตลาดพร้อมระเบิดความผันผวนปรับฐานฉับพลัน | ล็อกกำไรบางส่วน ลดเลเวอเรจทุกพอร์ตทันที |
สรุปสิ่งที่นักลงทุนต้องจำ (Key Takeaways)
- 01. Funding Rate คือเงินค่าธรรมเนียมที่ผู้เทรดฝั่ง Long และฝั่ง Short จ่ายให้กันโดยตรงทุกๆ 8 ชั่วโมง เพื่อดึงราคาสัญญา Futures ให้เกาะติดราคาตลาด Spot
- 02. ค่า Funding Rate เป็นบวก (+) แปลว่าคนแห่เปิด Long มากกว่า (ฝั่ง Long จ่ายให้ Short) ส่วนค่าติดลบ (-) แปลว่าคนแห่เปิด Short มากกว่า
- 03. กองทุนเชิงปริมาณนิยมใช้กลยุทธ์ซื้อเหรียญจริงในตลาด Spot คู่กับการเปิด Short 1x เพื่อรับเงิน Funding Rate เป็นผลตอบแทนสม่ำเสมอโดยไม่เสี่ยงทิศทางราคา
- 04. การเฝ้าระวังความผิดปกติของ Funding Rate ช่วยให้นักลงทุนรอดพ้นจากเหตุการณ์ล้างพอร์ตครั้งใหญ่ในตลาดอนุพันธ์ได้
คำถามที่พบบ่อย (FAQs)
ถ้าเราซื้อเหรียญในตลาด Spot ปกติ เราต้องเสียค่า Funding Rate หรือไม่? ▼
ไม่ต้องเสียครับ การซื้อเหรียญจริงในตลาด Spot ไม่มีค่า Funding Rate และไม่มีวันถูกบังคับล้างพอร์ต (Liquidation) ค่า Funding Rate จะมีผลเฉพาะผู้ที่เปิดสถานะในตลาดสัญญาซื้อขายล่วงหน้า (Perpetual Futures) เท่านั้น
ค่า Funding Rate ถูกหักหรือจ่ายเมื่อไหร่? ▼
โดยมาตรฐานของกระดานเทรดระดับโลกจะคิดทุกๆ 8 ชั่วโมง หากคุณปิดสถานะก่อนถึงเวลาตัดรอบ แม้เพียง 1 นาที คุณจะไม่ต้องจ่าย (และไม่ได้รับ) ค่า Funding Rate ในรอบนั้น