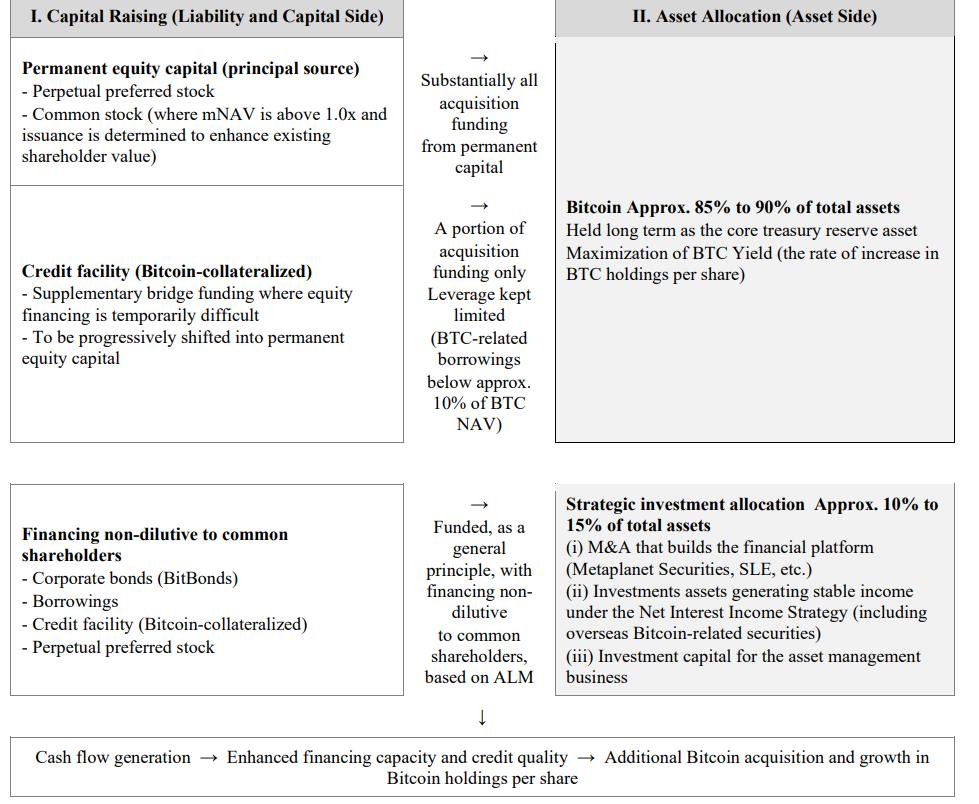
Metaplanet บริษัทบริหารการลงทุนและ Bitcoin Treasury ชั้นนำของญี่ปุ่น ประกาศเปิดตัวกลยุทธ์ Net Interest Income อย่างเป็นทางการเมื่อวันจันทร์ที่ผ่านมา โดยมีแกนหลักคือการนำสินทรัพย์ 10-15% ของพอร์ตรวมไปลงทุนในสินทรัพย์ที่สร้างกระแสเงินสด (Income-Generating Assets) รวมถึงการทำ M&A แล้วใช้กำไรดอกเบี้ยสุทธิ (Net Interest Income) ที่ได้มาเป็นเชื้อเพลิงสะสม Bitcoin เพิ่มเติมและจ่ายเงินปันผลให้ผู้ถือหุ้น ทั้งนี้ Bitcoin ยังคงสถานะเป็น Core Treasury Reserve Asset คิดเป็น 85-90% ของสินทรัพย์รวมทั้งหมดตามประกาศของบริษัท การเคลื่อนไหวครั้งนี้ถูกเปิดเผยผ่าน Notice ทางการที่ Metaplanet ส่งถึงผู้ถือหุ้นและตลาดหลักทรัพย์
เบื้องหลังการปรับโครงสร้างทุนครั้งนี้มีบริบทสำคัญคือความกังวลของผู้ถือหุ้นต่อ Governance และโครงสร้างทุนที่ซับซ้อนของ Metaplanet โดยเมื่อวันศุกร์ที่ผ่านมา บริษัทต้องยื่นเอกสารหลักทรัพย์แก้ไข (Corrected Securities Filings) ถึง 5 ฉบับ เพื่อชี้แจงว่า Simon Gerovich CEO ของ Metaplanet ไม่ได้ถือสิทธิออกเสียงข้างมากใน MMX Ventures ซึ่งเป็นผู้ถือหุ้นรายหนึ่งของ Metaplanet การแก้ไขเอกสารดังกล่าวจุดประเด็นถกเถียงในหมู่ผู้ถือหุ้นทันที โดยเฉพาะประเด็นสัดส่วน 23.8% ที่ระบุว่าเป็นการถือทางอ้อมโดย Gerovich และชื่อผู้บริหาร 2 คนที่ไม่ได้เปิดเผยตัวตนซึ่งใช้สิทธิซื้อหุ้น 18.8 ล้านหุ้นจาก Series 10 Stock Option Pool
กลไก Net Interest Income: เปลี่ยนโครงสร้างรายได้จาก ‘ซื้อสะสม’ เป็น ‘เลี้ยงตัวเอง’
ในเชิงกลไกทางการเงิน กลยุทธ์ Net Interest Income ของ Metaplanet ทำงานโดยแบ่งสินทรัพย์ออกเป็น 2 ส่วนหลัก คือ ส่วน Core Treasury ที่ถือ Bitcoin 85-90% ของพอร์ต และส่วน Strategic Investment ที่จัดสรร 10-15% ไปในสินทรัพย์ที่สร้างกระแสเงินสด เช่น พันธบัตร สินทรัพย์ให้ดอกเบี้ย หรือดีล M&A ที่สร้างรายได้ประจำ กำไรดอกเบี้ยสุทธิ (Net Interest) ที่เกิดขึ้นจากส่วนหลังจะถูกนำกลับมาซื้อ Bitcoin เพิ่มเติมหรือจ่ายเป็น Dividend โดยไม่ต้องออกหุ้นใหม่หรือระดมทุนจากตลาดโดยตรง ซึ่งช่วยลดแรงกดดันด้าน Dilution ที่ผู้ถือหุ้นกังวลมาตลอดหลายเดือน
เมื่อเทียบกับโครงสร้างเดิมที่ Metaplanet พึ่งพาการออกหุ้นและ Warrant เป็นหลักในการระดมทุนซื้อ Bitcoin กลยุทธ์ใหม่ nàyเพิ่มมิติของ Self-Sustaining Cash Flow เข้ามา ทำให้บริษัทมีแหล่งเงินทุนภายใน (Internal Funding) ที่ไม่ขึ้นกับสภาวะตลาดหุ้นโดยตรง อย่างไรก็ตาม ข้อจำกัดสำคัญคือสินทรัพย์ 10-15% ที่ถูกจัดสรรไปสร้างรายได้ย่อมไม่ได้สร้าง Alpha จาก upside ของ Bitcoin โดยตรง ซึ่งหมายความว่าในจังหวะที่ราคา BTC พุ่งแรง ส่วนพอร์ตนี้จะให้ผลตอบแทนต่ำกว่าการถือ BTC ล้วนๆ การแลกเปลี่ยนนี้จึงเป็น Trade-off ระหว่างความมั่นคงของกระแสเงินสดกับโอกาสในการเติบโตของพอร์ต
ผลกระทบต่อตลาดและประเด็น Governance ที่ยังค้างคา
ในแง่ตลาด ราคาหุ้น Metaplanet ปรับตัวขึ้นกว่า 5.6% ในช่วง 5 วันทำการล่าสุด ตามข้อมูลจาก Yahoo Finance ซึ่งช่วยลดทอนการร่วงสะสม 26% ตั้งแต่ต้นปี (Year-to-Date) ได้บางส่วน การตอบสนองเชิงบวกนี้สะท้อนว่าผู้ลงทุนบางส่วนมองว่ากลยุทธ์ Net Interest Income เป็นสัญญาณว่าบริษัทกำลังจัดการกับข้อกังวลเรื่อง Dilution อย่างจริงจัง โดยเฉพาะหลังจากที่ในเดือนกันยายน Metaplanet ตัด Stock Option Pool ลง 41% จาก 319.464 ล้านหุ้นเหลือ 188.19 ล้านหุ้น โดยปรับ Conversion Ratio จาก 1:696 เป็น 1:410 ซึ่ง Gerovich ระบุว่าช่วยเพิ่ม BTC ต่อ Fully Diluted Share ขึ้นราว 8.8% และทำลายมูลค่า Warrant เกิน 220 ล้านดอลลาร์
สิ่งที่นักลงทุนและผู้เล่นระดับสถาบันให้ความสำคัญเป็นลำดับถัดไปคือความชัดเจนเรื่อง Ownership Structure ของ MMX Ventures และตัวตนของผู้บริหาร 2 คนที่ใช้สิทธิซื้อหุ้น 18.8 ล้านหุ้นจาก Series 10 Pool เนื่องจาก Bitcoin Pharaoh ผู้ถือหุ้นที่ใช้ชื่อแฝงได้ตั้งคำถามอย่างตรงไปตรงมาว่า ‘ถ้าการถือทางอ้อมเป็นของ Gerovich จริง ประโยคเดิมที่ถูกลบไปก็ใกล้เคียงความจริงมากกว่า แต่ถ้าไม่ใช่ การแก้ไขก็ไม่สมบูรณ์’ ขณะเดียวกัน VanEck ในฐานะ Asset Manager รายใหญ่ได้ชี้ว่าแม้จะตัด Pool แล้ว แต่ Dilution ส่วนใหญ่ได้เกิดขึ้นไปแล้ว และเรียกร้องให้ Metaplanet ยกเลิกหุ้นเพิ่ม 273 ล้านหุ้นและแทนที่ด้วยแผนค่าตอบแทนที่ผู้ถือหุ้นอนุมัติ ปัจจัยเหล่านี้จะกำหนดว่ากลยุทธ์ Net Interest Income จะได้รับการยอมรับอย่างแท้จริงจากตลาดหรือไม่